

Sabbatzeit
Die Vereinbarung eines Sabbatjahrmodells ist gemäß des Anwendungsbeschlusses zu § 6 TV-L möglich. Dazu sind die als Anlage 6 zum TV-L Anwendungsbeschluss (RS 520e) angefügten Empfehlungen zur Durchführung von Sabbatzeitmodellen zu beachten.
Die Sabbatzeit ist eine längerfristige, bezahlte Freistellung von der Arbeit. Dabei wird innerhalb festgelegter Rahmenbedingungen ein Arbeitszeitkonto aufgefüllt. Neben der vertraglich vereinbarten Arbeitszeit wird weitere Arbeitszeit abgeleistet. Die zusätzliche Arbeitszeit wird dem Arbeitszeitkonto gutgeschrieben und als Wertguthaben geführt. Bei Vollbeschäftigung wird die normale Arbeitszeit befristet reduziert, damit das Guthaben erarbeitet werden kann. Bei Teilzeitbeschäftigung kann dies ebenso in der Form der Reduzierung aber auch durch die Leistung von Mehrarbeit erzielt werden. Nach dem Ansparzeitraum kann die Zeit in einer Freistellungsphase verbraucht werden. Während der Gesamtzeit erhält man die Bezüge entsprechend der arbeitsvertraglich geregelten wöchentlichen Arbeitszeit. Die Freistellungsphase liegt regelmäßig am Ende des festgesetzten Zeitraums der Sabbatzeit. Wiederholungen der Sabbatzeit sind möglich. Die Sabbatzeit kann auch als gleitender Übergang für den vorgezogenen Ruhestand genutzt werden. Indem die Freizeitphase an das Ende des Gesamtzeitraumes der Teilzeitbeschäftigung gelegt wird, kann so nahtlos in die Rente gewechselt werden.
Voraussetzungen
Die Sabbatzeit soll beim Sachgebiet „Landeskirchliches Personal“ frühzeitig schriftlich vor Beginn beantragt werden. Der Einsatz nach der Sabbatzeit sollte mitbedacht werden und die Vereinbarung erfolgt schriftlich in Form einer befristeten Vertragsänderung. Die Durchführung einer Sabbatzeit setzt das Einvernehmen des Arbeitgebers und des/der Beschäftigtenvoraus. Keine Partei kann diese gegen den Willen der anderen Partei durchsetzen.
Beispiele
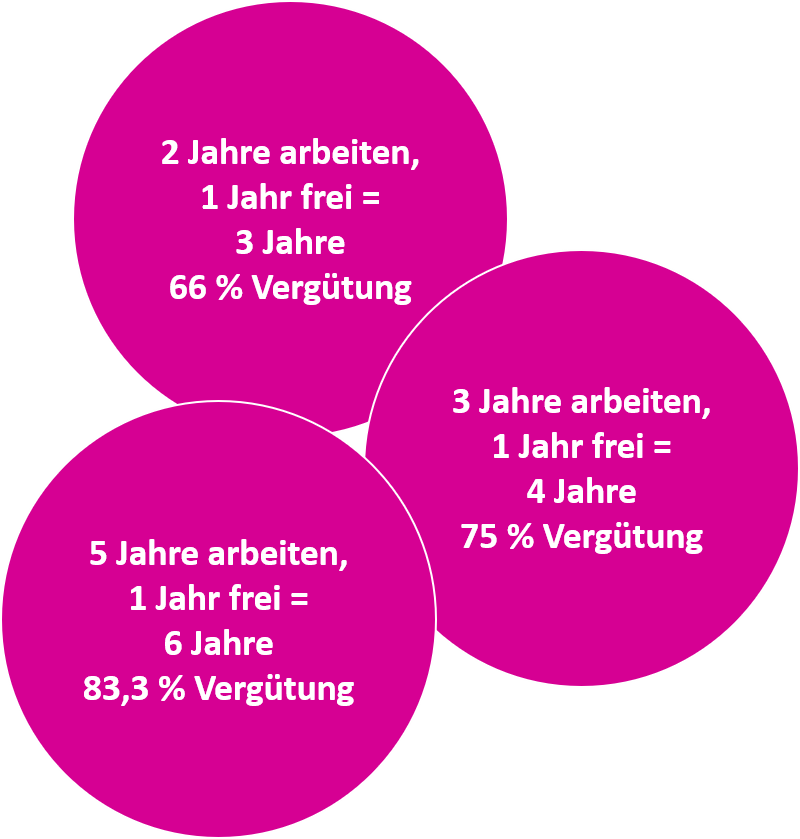
- 3 Jahre einer Teilzeitbeschäftigung mit 2/3 Brutto-Bezügen, wobei man 2 Jahre vollzeitbeschäftigt ist und ein Jahr völlig freigestellt wird; im Gesamtzeitraum von 3 Jahren erhält man also 66 % der Vergütung
- 4 Jahre einer Teilzeitbeschäftigung mit 3/4 Brutto-Bezügen, wobei man 3 Jahre vollzeitbeschäftigt ist und ein Jahr völlig freigestellt wird; im Gesamtzeitraum von 4 Jahren erhält man also 75 % der Vergütung
- 6 Jahre einer Teilzeitbeschäftigung mit 5/6 Brutto-Bezügen, wobei man 5 Jahre vollzeitbeschäftigt ist und ein Jahr völlig freigestellt wird; im Gesamtzeitraum von 6 Jahren erhält man also 83,3 % der Vergütung
Kündigung, vorzeitige Beendigung
Eine Veränderung der vereinbarten Form der Sabbatzeit ist nur im Ausnahmefall und im Einvernehmen mit dem Anstellungsträger möglich. Bei vorzeitiger Beendigung ist der Ausgleich des angesparten Arbeitszeit-Guthabens zu vereinbaren.
Im Falle der Beendigung des Arbeitsverhältnisses wegen verminderter Erwerbsfähigkeit, erfolgt eine Nachzahlung der Vergütung für den Zeitraum, in dem die gezahlte Vergütung nicht der erbrachten Arbeitsleistung entsprach. Im Todesfall steht dieser Anspruch den Erben zu.
Mutterschutz und Elternzeit
Während der Schutzfristen nach § 3 Abs. 1 und 2 und § 6 Abs. 1 MuSchG wird der Lauf des Sabbatjahrmodells gehemmt (ausgesetzt). Daraus folgt, dass sich in den Fällen, in denen die Schutzfristen während der Arbeitsphase liegen, der Ablaufzeitpunkt für die Arbeitsphase um die Zeit der Schutzfristen hinausschiebt und daran anschließend die Freistellungsphase beginnt. Auch in den Fällen, in denen die Schutzfristen während der Freistellungsphase liegen, schiebt sich der Ablaufzeitpunkt für die Freistellungsphase um die Zeit der Schutzfristen hinaus. Die Freistellungsphase als Ausgleichszeitraum für die (Mehr-)Arbeit in der Arbeitsphase bleibt somit in vollem Umfang erhalten.
Wie bei den Schutzfristen nach dem Mutterschutzgesetz werden auch die Zeiten einer Elternzeit oder eines Sonderurlaubs aus familiären Gründen bei den Zeiten der Arbeitsphase und der Freistellungsphase nicht mitgerechnet, sodass nach Beendigung der Elternzeit / des Sonderurlaubs die Arbeits- oder Freistellungsphase fortgesetzt wird.
Arbeitsunfähigkeit
Eine während der Arbeitsphase eintretende Arbeitsunfähigkeit führt nur dann nicht zur Verlängerung des Zeitraums der Arbeitsphase bzw. zu einer Verkürzung des Zeitraums der Freistellungsphase, wenn die Erkrankung nicht über die Entgeltfortzahlungsfristen hinausgeht. Bei einer längerfristigen Erkrankung in der Arbeitsphase, die über die Entgeltfortzahlungsfristen hinausgeht, ist nämlich der Tatsache Rechnung zu tragen, dass ein Wertguthaben, mit dem in der Freistellungsphase die sozialrechtliche Absicherung sichergestellt werden muss, nicht in dem Umfang aufgebaut werden kann, wie es für den vorgesehenen Zeitraum der Freistellungsphase erforderlich ist. U. a. sind folgende Handlungsalternativen in solchen Fällen denkbar: Nacharbeit oder Verkürzung der Freistellungsphase.
Unabhängig von ihrer Dauer führt eine während der Freistellungsphase eintretende Arbeitsunfähigkeit nicht zu einer Verlängerung der Freistellungsphase. Zum einen ruht daher während der Freistellungsphase der Anspruch auf Krankengeld und zum anderen tangieren Erkrankungen während der Freistellungsphase nicht den Vergütungsanspruch. Grundsätzlich bedarf es daher keiner Anzeige der Arbeitsunfähigkeit in der Freistellungsphase. Ist der/die Beschäftigte zum Zeitpunkt der Rückkehr aus der Freistellungsphase arbeitsunfähig erkrankt, so beginnt die sechswöchige Entgeltfortzahlungsfrist mit dem Tag nach Ablauf der Freistellung. Bei Fortdauer der Erkrankung auch nach Ablauf dieser Frist ist aber für die Berechnung der weiteren Krankenbezugsfristen auf den Eintritt der Arbeitsunfähigkeit während der Freistellungsphase abzustellen und nicht etwa vom Tag nach deren Beendigung auszugehen.
Erholungsurlaub
Die Urlaubsdauer und die Urlaubsvergütung berechnen sich aus der Teilzeitbeschäftigung. Während der Arbeitsphase ergibt sich hinsichtlich der Berechnung des Erholungsurlaubs keine Besonderheit. Für das Kalenderjahr/die Kalenderjahre in welche/s die Freistellungsphase fällt, wird bei der Berechnung des Urlaubsanspruchs dieser Zeitraum mit Null Arbeitstagen angesetzt.
Sozialversicherungsrechtliche Auswirkungen
Während des gesamten Sabbatjahres besteht durchgängig Versicherungspflicht in der Kranken- und Rentenversicherung und Beitragspflicht in der Arbeitslosenversicherung. Die Versicherungs- und Beitragspflicht zu den sozialen Sicherungssystemen erstreckt sich auch auf Zeiten, die im Rahmen bestimmter flexibler Arbeitszeitmodelle eine Freistellung von der Arbeitsleistung bei durchgehender Entgeltzahlung vorsehen. Zeiten der Freistellung in der Sabbatzeit gelten somit als „Beschäftigung gegen Arbeitsentgelt“. Auch für die Zusatzversorgung ergeben sich keine Änderungen; die Freistellungsphase wird wie die Ansparphase nach dem reduzierten Beschäftigungsquotienten behandelt.
Da eine Verminderung der Arbeitszeit zu einer anteilmäßigen Reduzierung des Entgeltes führt, kann sich dies mindernd in der Arbeitslosen- und Rentenversicherung auswirken.
Steuerrechtliche Auswirkungen
Bei der während der Arbeitsphase vereinbarten Entgeltkürzung handelt es sich um eine „echte“ Entgeltkürzung. Daraus folgt, dass sowohl in der Arbeits- als auch in der Freistellungsphase jeweils der reduzierte Arbeitslohn der Besteuerung unterliegt. Falls die Sabbatzeit nicht in Anspruch genommen wird oder werden kann, handelt es sich dagegen bei evtl. Nachzahlungen um Arbeitslohn für mehrere Jahre im Sinne von § 34 EStG (außerordentliche Einkünfte).